现在出门,很多人只带手机不带钱包。扫一扫、点一点,咖啡、杂饭、停车费统统搞定。数字支付确实方便,但方便背后也藏着一些你不得不知道的风险。这篇文章不是要吓你,而是想用最浅白的方式,帮你搞懂数字支付到底是什么、有哪些常见陷阱,以及怎样保护好自己的血汗钱。
数字支付到底是什么?
简单来说,数字支付就是不用现金,通过手机、电脑或卡片完成转账和付款。它背后依赖的是一套“信任机制”:银行、支付平台和商家之间互相确认“这笔钱真的存在,也真的转过去了”。
在马来西亚,常见的数字支付包括:
- 电子钱包:像 Touch ‘n Go eWallet、GrabPay、Boost 等,可以充值、付款、转账。
- 网上银行:通过银行 App 转账、还账单、买保险。
- 银行卡支付:包括借记卡(debit card)和信用卡,线上线下都能用。
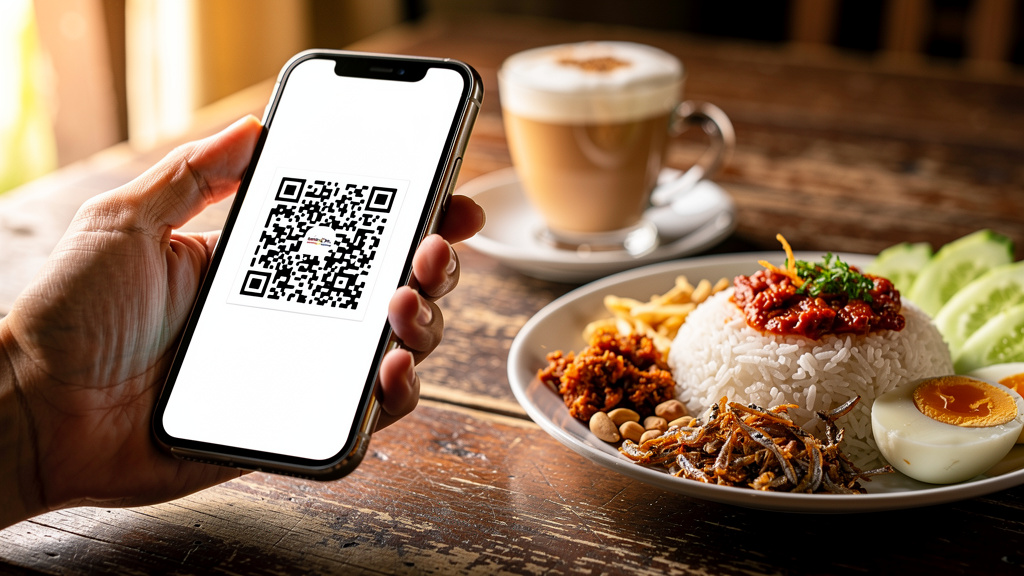
- 二维码支付:扫商家的 DuitNow 二维码,直接从银行账户或电子钱包扣款。
这些方式本质上都是“把钱从你的账户,安全地转到对方账户”。理解这一点,你就明白为什么“安全”永远是数字支付的第一关键词。
新手最常遇到的3个数字支付陷阱
1. 钓鱼链接和假网站
你可能会收到短信或 WhatsApp 信息,说“您的包裹有问题,请点击链接处理”或“您的账户被冻结,请立即验证”。这些链接往往会把你带到看起来很像银行官网的假网站,诱导你输入账号密码和一次性验证码(OTP)。一旦输入,钱就可能被转走。
记住:银行和正规平台不会通过短信或聊天软件向你索要密码或 OTP。任何要你“立刻点击链接”的信息,先停一停,直接打开官方 App 或拨打官方客服确认。
2. 公共 Wi-Fi 下付款
在咖啡馆、机场用免费 Wi-Fi 时,尽量避免登录网上银行或输入支付密码。公共网络可能被不法分子监控,你的资料可能在不知不觉中被截取。如果非要付款,改用手机移动数据会更安全。
3. 随意授权 App 权限
有些来路不明的 App 会要求读取你的短信。短信里往往有银行发来的 OTP,一旦被读取,后果不堪设想。下载 App 时,尽量选择官方应用商店,并检查它要求的权限是否合理。
5个实用习惯,让数字支付更安全
- 开启双重验证:为电子钱包和网上银行开启双重验证(2FA),多一层保障。
- 定期检查交易记录:每周花几分钟看看账单,发现不明交易立刻联系银行。
- 设置交易限额:很多银行 App 可以设置每日转账限额,把风险控制在你可承受的范围内。
- 不用公共设备登录:避免在网吧、酒店电脑登录网上银行,用完记得退出账号。
- 保护好手机本身:给手机设锁屏密码,开启“查找我的设备”功能,万一丢失可以远程锁定或清除数据。
遇到可疑交易怎么办?
如果你发现账户有不明扣款,第一时间联系银行或支付平台的官方客服,要求冻结账户或卡片。同时,可以向马来西亚国家银行(Bank Negara Malaysia)或相关机构查询投诉渠道。越早行动,追回款项的机会越大。
温馨提示:本文仅提供一般性知识分享,不构成财务或法律建议。涉及具体账户安全或纠纷,请以银行和官方机构的指引为准。
结语
数字支付是工具,不是魔法。它让生活更便利,但也要求我们多一分警惕。只要掌握基本概念、避开常见陷阱,并养成几个简单的安全习惯,你就能安心享受“手机就是钱包”的便利,而不必整天提心吊胆。下次扫码付款前,记得先确认一下周围环境和链接来源,这个小动作,可能帮你省下大麻烦。

留言